
研究开放麦 | 最优解是零答案却是十:谁在为10%钠锂混合电站买单?
Frank Yang · 发布于 2026/10/17 · 更新于 2026/10/17
Frank Yang2026/10/17
最优解是零答案却是十:谁在为10%钠锂混合电站买单?
一个关于AI算力时代储能议题的研究手记(七):同一道比重题的三个答案——物理 9–16%,经济 0%,现实 10%
【引子:如果你是业主,你会问哪一句】
假如你是 AIDC(AI 数据中心)业主,前六篇一路读下来,分工听懂了,账本看过了,时间表也拿到了。这时候你心里多半只压着一句话:
"所以,我的电站到底该装几成钠?"
这个问题太自然了,自然到所有人都以为它早就有答案。现实里确实有答案:河北任丘智弘那座已经公示的混合电站,钠选了 10%。但"有一座装了 10%"不是答案,是现象。真正的问题是 10% 怎么来的、站不站得住。
我把这个问题拆开来算了一遍,答案长得不像常规答案。它有三层,而且两层在打架:
- 物理解:波动覆盖量 35–63MWh,对上真实站型 400MWh,就是 9–16%。任丘的 10% 恰好落在带子里,说明现实配比有物理依据,不是拍脑袋;
- 经济解:972 格敏感性考试全跑完,最优钠占比 s* 没有一格不是 0。现实价格下混装每年贵约 40 万,而且"钠寿命变好"救不了;
- 谁买单:两层打架,说明那 10% 不是经济力撑起来的,是另外两股力在买单。这两股力是什么、值不值,才是本篇真正要回答的。
先把丑话说在前面:这篇里最刺眼的数字不是 10%,是 0。但这个 0 有严格的适用边界,读到后面你会发现,它沉默的方式本身就是答案的一部分。
一、物理解:9–16% 是怎么来的
先把物理这层算清楚。
**AI 机房的负载不是平的,是每秒在抖的。**六臂模型里,训练型负载的摆动系数取 0.375(AI 训练负载每 2 秒摆动的深度,占配置容量的 37.5%;推理负载只有 9% 以内,本篇以训练型为准)。再乘上柔性深度 φ(也就是机房自身能吸收多少波动,中心取值 0.25),兜住这波抖动需要的储能功率是 18.8–33.8MW,能量是 35–63MWh。
注意这个能量是"单次最深事件、不中途回充"的保守口径:模型按每 6 小时一次、持续 1.5 小时的深跌落聚合。如果两次跌落之间能从电网回充,实际需求还会更低。所以 35–63MWh 是偏紧的估计,只会高估不会低估。
接下来是关键一步:这个物理量占电站的多大份额,取决于分母选谁。
任丘智弘那座已经公示的混合电站(100MW/400MWh,其中钠 40MWh,2026 年 9 月公示),是真实的组合站型。35–63MWh 对上 400MWh,就是 9–16%,中心档 13%。而现实选型是 10%,恰好被包在带子里。
这一层的结论是:**如果走钠锂分工、让钠去独扛全部波动,物理量级就是装机的一成上下。**现实项目选的 10%,和"钠独扛波动"的情景份额在同一量级。它既不是拍脑袋,也不是被某个物理刚需逼出来的。为什么不是刚需?因为纯锂电站完全可以自己兜住全部波动,模型里就有这么一条纯锂可行臂。"钠必须装多少"的物理下限,其实是 0。这句话后面经济章还会用到,先记住。
小结:9–16% 是"钠独扛波动"的情景份额带,不是下限;10% 落在带内,现实配比有物理量级依据。
侧栏:一场被一句话问倒的初算
上面这套口径不是一开始就对的。它经历过一次完整的勘误,我觉得值得讲出来,因为它比结论本身更能说明这个系列怎么做研究。
初算的时候,我用的是另一个分母:160MWh。那是六臂模型里 V3 规格的装机锚(40MW/160MWh),但它不是真实组合电站的装机。同一个物理量 35–63MWh,除以 160MWh,读出来就是 22–40%。对着现实选型 10% 一看,"差距 2~4 倍",一个很刺激的结论就成型了。
拿这个数去汇报,被一句话问倒:"钠装 22~40%,有事实支撑吗?"
复核时发现两处错误:
第一处是概念:把"分工情景下钠独扛波动的份额"说成了"下限、刚需"。纯锂可行臂一直都在,物理下限是 0,钠从来不是必须的。
第二处是分母:160MWh 是规格锚,不是真实站型。换成任丘的 400MWh,22–40% 立刻变回 9–16%。所谓"差距 2~4 倍",原来是分母口径的人造物。
**更正之后,那个惊人的差距消失了,取而代之的是一个更有信息量的结果:9–16% 恰好包络现实的 10%。**初算想证明"现实偏少",更正后才发现现实正躺在物理带的正中间。
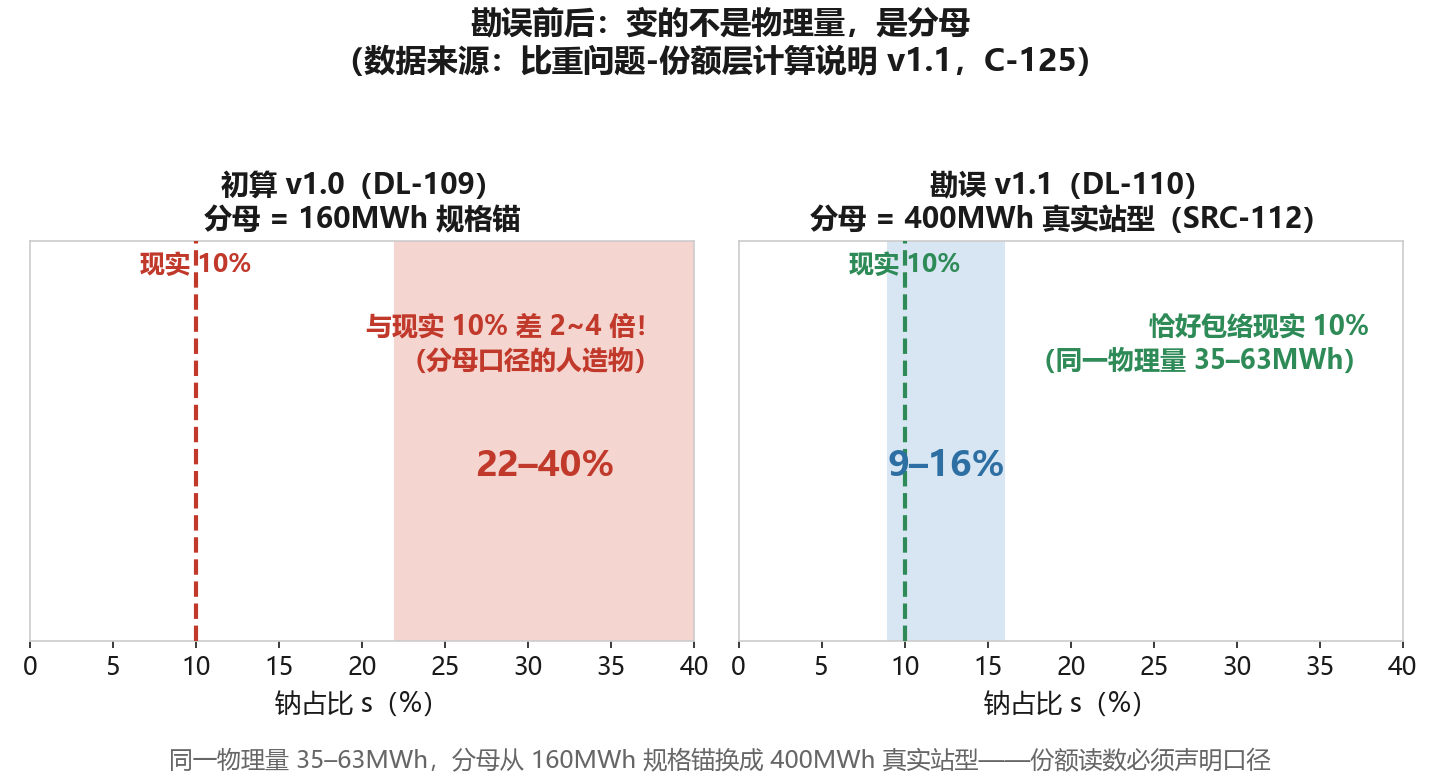
这张图只为一个目标画:一次勘误到底改了什么。左右两幅共享同一根横轴,左边是初算口径,右边是更正口径,中间隔着的是同一个物理量。看这张图只看一件事:柱子的高度没变,变的是底下的分母。份额读数必须声明口径,这张图就是口径宣言。
(需要注意的是:这个 22~40% 从来没有进过任何已发布的文章,它只活在研究台账里,这篇是它第一次公开出场,身份是"被更正的初算"。把它讲出来,一是说明台账里每一行数都经得起一句"有事实支撑吗";二是这个方法上一篇也见过:先有问题,再验数据,顺序不能反。)
二、经济解:972 格考试,钠占比最优解全是零
物理带说"一成上下合理",现在把这笔账交给经济。
考试是这样的:
把钠锂价差 r(钠电价格相对锂电的倍数)从 1.0 摆到 3.0,共 6 档;钠锂退化税组合取 6 对(主视图地图画的是其中 λ_N 的 5 个代表值);倍率 3 档;站型 3 个。6 × 6 × 3 × 3 = 每档 324 格,再乘 3 个辅助服务可及性档,一共 972 格(324 × 3)。每一格里,模型在纯锂臂、纯钠臂、混合臂之间选总成本最低的一个,选出来的钠占比就是 s*。
成绩单一行就能念完:
**972 格,s* 没有一格不是 0。**纯锂臂全胜。这不是"敏感但读数小",是全域沉默。六档对照视图(换倍率、换站型、换价差口径)逐格判定后,和主视图完全一致:跨臂并列 0 例,纯钠全胜 0 例。
对照现实,现在钠电大约是锂电两倍价(r≈2.0),在这个价位上,混装臂比纯锂臂每年贵 39 到 43 万元(六臂模型 20 年期、8% 贴现的年均成本口径)。这就是标题里"零"的来历:在今天的价签下,经济这一臂对"装钠"从头到尾沉默。
有人会说,那要是钠寿命实测比模型假设的好呢?
这里有个反直觉的机制,我把它叫做"λ 无效区"。λ_N 是模型里钠电每吞吐一度电的退化税。_
_模型发现: λ_N 降到 212 元/兆瓦时以下之前,混合臂的钠组件基本被闲置 (不吞吐就不用交退化税) ,所以总成本对 λ_N 完全不敏感。今年 A 检核给出的有效 λ_N 下修空间是 187–374 元/兆瓦时,整个落在这个无效区里。也就是说,就算寿命实测把钠的退化税砍掉一半,s* 也不会动。要动,除非实测跌破 106,而那已经是另一个量级的寿命宣称了。
有一处分辨率的诚实交代:混合臂的占比网格下限是 5%,更低的占比没有格点。但 10% 这个现实锚点本身就在网格里,纯锂照样赢,所以对现实选型的结论不构成威胁。
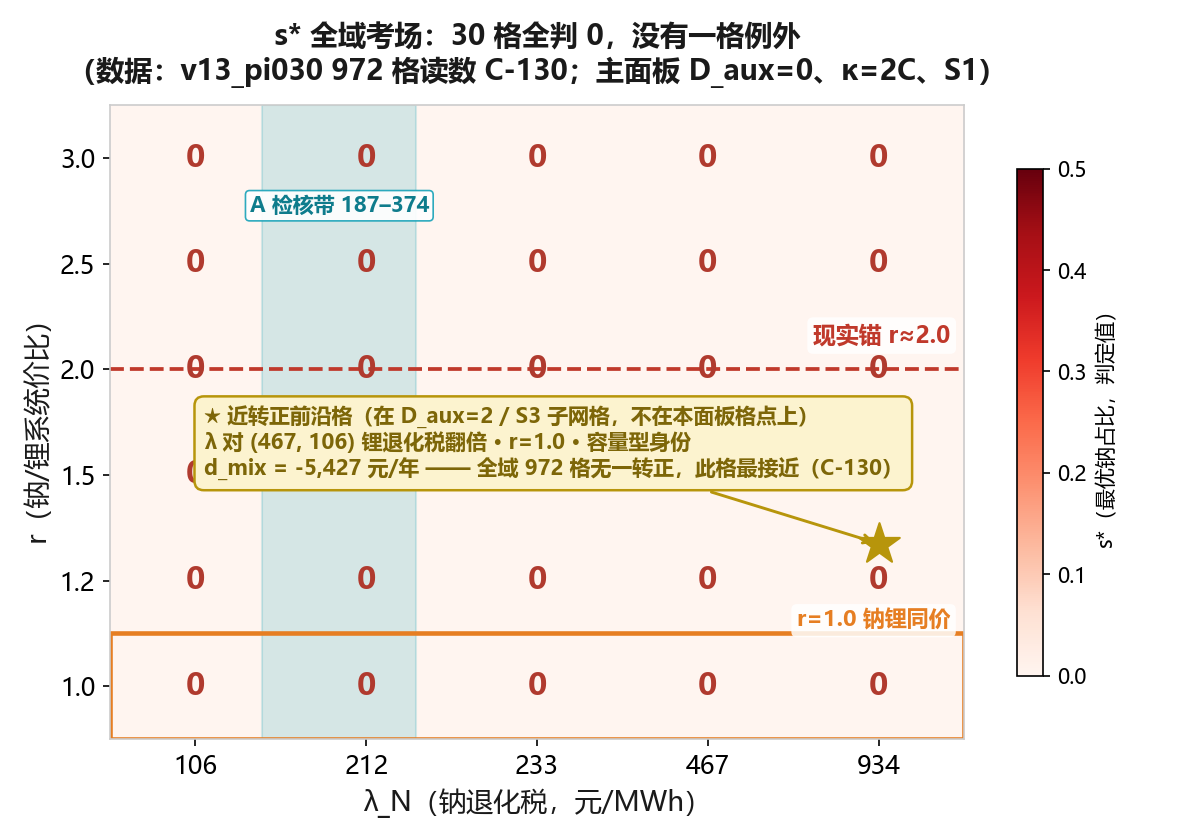
这张图只为一个目标画:一整片零是什么形状。主面板横轴是钠电退化税、纵轴是钠锂价差,每个格子的颜色就是那一格的最优钠占比。看这张图先看颜色:从头到尾一个色,没有一格变过。然后看那条青色横带,它标的是"钠寿命变好"理论上能走到的区间,带子里所有格子纹丝不动,这就是 λ 无效区。星标那一格离 0 最近,差多少,下一章说。
小结:972 格全域 s*=0,现实锚下混合每年贵约 40 万,钠寿命变好在无效区内救不了;经济这一臂,从头到尾沉默。
三、两个答案打架,谁在为 10% 买单
现在两张成绩单摊在桌上了:
物理说 9–16% 合理,经济说 0%。现实选了 10%。
这不是谁算错了。**是这笔账本来就不是一笔账。**经济模型算的是钱:价差、退化税、辅助服务,谁总成本低选谁。这笔账里混合输了,输得干净利落。可现实里站着 10%,说明有经济模型没收进来的东西在托底。我把它拆成两股力。
第一股力:分工效率,替锂延寿。
回到第一篇就立起来的分工:钠顶短时高频的功率位,锂顶长时能量位。为什么锂不该硬扛快波动?因为锂电在 1C 高倍率下循环,寿命折损约 20~30%,而钠电对倍率不敏感(方向有多源实证支撑,具体折损幅度定量待实测)。让钠去接功率位,等于给锂电买寿:锂少了高频深冲击,全站寿命账变好。这笔钱没有进六臂模型的目标函数,因为模型里的退化税是吞吐量的线性函数,"锂被保护后少折寿"这笔收益没有对应的科目。它真实存在,只是模型只算了一半账。
第二股力:示范和政策逻辑。
任丘这座电站是贴着限价成交的(中标公示口径),10% 钠占比与"示范属性、验证混装工程"的逻辑同族。这不是贬义:第一个吃螃蟹的项目,本来就有为行业趟路的成分,它的配比不需要在经济考试里拿第一名。台账里把这个张力记下来了:要么旧的仿真模型错了,要么现实选型从来就不是按能量配比逻辑选的。我们目前采信后者,但老实标注"张力未裁"。
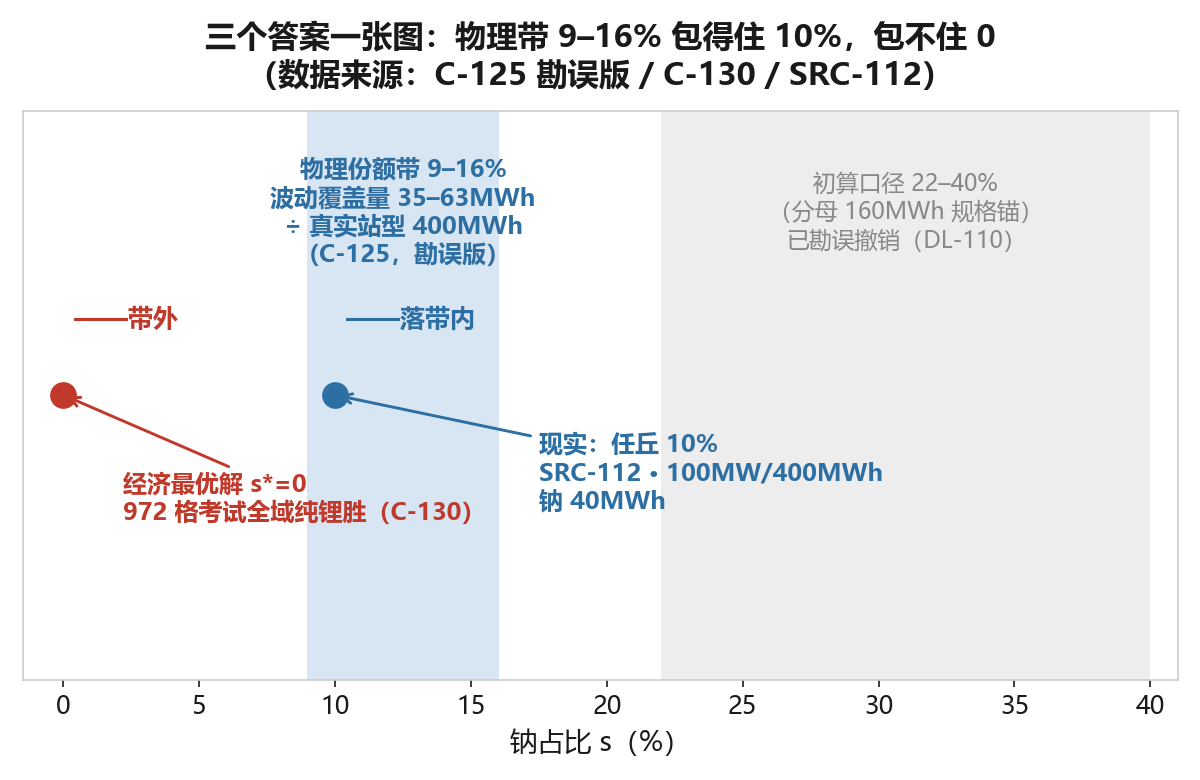
这张图只为一个目标画:三个答案放进同一根坐标轴,谁包得住谁。蓝色带是物理份额,红点是现实选型,零点是经济答案。
看点只有一个:红点稳稳坐在蓝带里,而零点远在带外。所以 10% 的完整说法是:有物理量级依据、无经济背书、由非经济力承载。
顺便回答一个读者可能会问的问题:那是不是模型白建了?
不是。s*≡0 本身就是一个强判定,它把"10% 靠经济撑"这个假说干净地判死了,剩下的解释空间才被精确指向分工效率和示范逻辑。模型沉默的方式,就是信息。
小结:10% 由两股非经济力承载:分工效率替锂延寿(方向有实证、定量待实测),加示范与政策逻辑;不是模型错了,是模型只算了一半账。
四、什么会翻动这张答案
研究做到这里,最诚实的姿态是把"什么情况下我会改口"提前写好。
第一候选翻动条件:锂高倍率折寿被实测坐实。
还记得 λ 无效区吗?钠的寿命变好翻不了盘,但锂的寿命变差可以。全网格 972 格里离转正最近的一格,不在钠变好的方向上,而在锂退化税翻倍的情景里(λ 对取 467/106):钠锂同价(r=1.0)、容量型辅助服务全额可及、S3 站型下,混合臂每年只亏 5,427 元。对一座年成本 3.5 亿量级的电站,这不是差距,是噪音。而这正是 C-044 那笔"锂 1C 折寿 20~30%"的账被实测兑现时的情景。数据到货后,最先要翻动的就是这一格,判读规则里已经给它排了优先序。
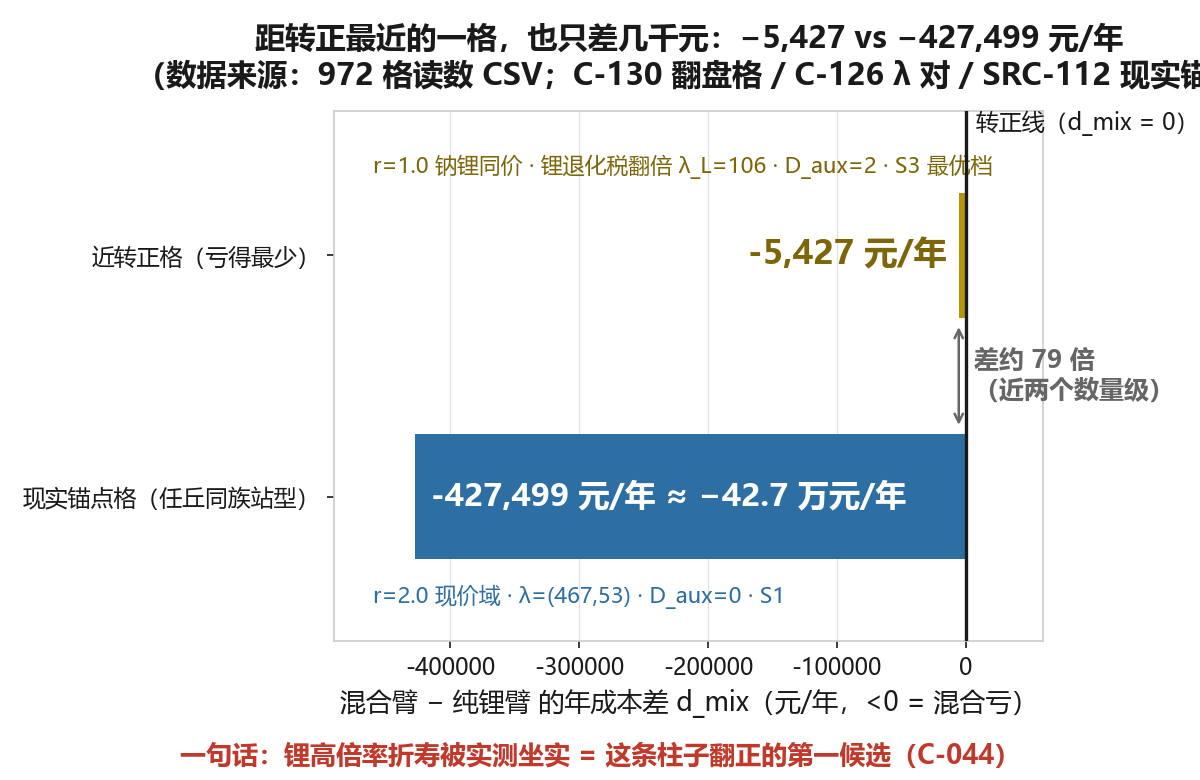
这张图只为一个目标画:离翻盘最近的那一格,离转正还有多远。两根柱子,左边是现实锚点(现价下每年亏 42.7 万),右边是前沿格(每年亏 5,427 元),相差约 79 倍、近两个数量级。右柱翻正要凑齐两件事:价格走到钠锂同价(那是第五篇时间表管的),和锂高倍率折寿被实测坐实(那是本篇等的)。这也是为什么我们说,翻盘的第一候选条件里,最该盯的是那份实测。
第二个翻动条件:钠价跌进 r<1.0。
网格里钠锂同价(r=1.0)时纯锂仍然全胜,真正的份额翻转点搜寻域在网格局外。按纪律,网格局外不给数字、只给方向:r 续降、辅助服务可及性升档、锂退化税上行,三条线都在把缺口推向零。第五篇算过这条路的时间表:钠电追平锂电的窄门开在 2029 年,48 种未来里只有 15 种走得到。这里引用的是同一张气象图,不重复预报。
在那之前,所有读数原地待命。判读规则四条(怎么从图上读 s*、什么情况禁外推、怎么对物理带、数据到货后四步走)已于 2026 年 10 月 17 日冻结,规则先行于数据。r 和 λ_N 的实测一到,四步签发,答案回写。
小结:第一候选翻动条件是锂高倍率折寿被实测坐实(距转正只差 5,427 元/年),第二是钠价跌入 r<1.0 的网格局外;判读规则已冻结,等数据四步签发。
【结语】
回到业主的那句"到底该装几成钠",这篇给的是三层答案。
**物理解:9–16%。**波动覆盖量 35–63MWh 对上 400MWh 真实站型,钠独扛波动的量级就是一成上下。它是情景份额,不是刚需;下限是 0。
**经济解:0%。**972 格全域 s*=0,现实锚下混合每年贵约 40 万,寿命变好在无效区里救不了。注意边界:这是六臂模型参数域内的判定,不是"钠电没用"。
**谁买单:分工效率替锂延寿,加示范与政策逻辑。**10% 有物理量级依据、无经济背书,由两股模型外的力承载。它站得住,但站得住的理由要说全。
对三类读者各讲一句话。
-
电站业主:10% 以内先别问"最优解是多少",先问"我买的是电、是寿,还是一张示范门票"。经济账为零的事,可以是策略上正确的事,但你得知道自己付的 40 万差价买的是什么。
-
钠电厂商:翻盘的第一候选条件不握在你手里,握在锂电的实测数据里。与其等自己的寿命宣称过关,不如盯住"锂 1C 折寿"那组实测什么时候落地,那格 −5,427 元翻正之日,就是份额故事重启之时。
-
政策方:替锂延寿这笔账目前是方向性证据,它的定量(高倍率下锂折寿 20~30%)需要实测支撑,而实测数据是全行业公共品。谁出钱把这条测出来,谁就把比重之争从立场之争变成了数字之争。
至此,这个系列开头立下的两问全部闭环:钠电与锂电如何分工,已验证;如何组合,本篇已摊牌。账本算清了,时间预报了,运维开源了,比重也摊牌了。
(本文是"AI算力负载波动下的钠锂协同储能"研究系列的第七篇,本篇为比重层:份额带的物理解、经济解 s*≡0 的全域判定,以及 10% 现实配比的承载结构。)
时间前提声明(研究结果的有效期)
这篇的每一个经济数字都有时间约束:
第一,全部成本对比用的是 20 年期、8% 贴现的年金化口径(CRF 资本回收系数),换成别的项目期或贴现率,绝对值会挪。
第二,电池老化在模型里按"每吞吐一度电交一笔退化税"的线性口径记账,不是到点整包更换的硬模型;如果中途更换的真实成本比线性税高或低,结论要重读。
第三,政策日历(辅助服务规则、容量电价、示范批次)是 2026 年 10 月的截面快照,政策一年一定,这张快照有保质期。
这些前提里已经立案待查的有两项:中途更换成本对线性退化税的足额性审计(GAP-15)已立案、暂不启动;钠电高倍率循环寿命实测(GAP-01A)是全篇分工效率定量的承重墙,在等数据。
参考资料
[1] 《比重问题-份额层计算说明 v1.1》(内部研究文档,C-125,DL-109 初算、DL-110 勘误批)
[2] 《比重问题-合成判定准备 v1.0》(内部研究文档,C-130,DL-114;判读规则 R1–R4 冻结版)
[3] 《A 检核判定书 v1.0》(内部研究文档,C-123;k_shape 修正带 187–374 元/MWh)
[4] 任丘智弘混合储能项目中标公示(100MW/400MWh,钠 40MWh 占 10%,2026-09 公示,SRC-112)
[5] 结论台账 C-044(钠电倍率不敏感方向性特征,多源;定量待实测)
[6] 结论台账 C-105 / 问题登记册 CHK-20(现实混合项目钠占比约 10% 双例,与旧仿真雷区张力未裁)
[7] 本系列第一篇:火箭爆炸给电池分工的启示:当SpaceX遇见钠锂协同 https://1836.online/posts/cmv4qaay600qi3kpm1aw8fhvw (钠功率位/锂能量位分工框架首现处)
[8] 本系列第四篇:每年账差近1200万_AIDC储能六方案的648场考试 https://1836.online/posts/cmvaxa7aj00qt3koahp49ea0h (六臂模型与"混合域空"结论出处)
[9] 本系列第五篇:48种未来里的2029:钠电追平锂电的窄门 https://1836.online/posts/cmvb5fjau00273jqcaszr14mk (r<1.0 入场券与 15/48 种未来出处)
[10] 本系列第六篇:160万到330万_电站里最被低估的印钞机(退化税 λ 机制口径出处,链接待发布后补入)
**引用说明:**本文遵循"事实必有出处"的原则。9–16% 份额带为六臂模型内可复算口径(φ 带宽 0.1–0.5 为外部锚),对站型口径敏感,引用须保留"400MWh 真实站型"限定;s*≡0 为六臂模型参数域内判定(D 臂网格下限 5%),引用须保留"模型内"限定,不得读作"钠电没用";39–43 万/年、−5,427 元/年均为六臂模型 20 年期 8% 贴现年均口径的模型内读数;"锂 1C 折寿 20~30%、钠倍率不敏感"方向有实证、定量待实测(GAP-01A);替锂延寿的经济价值尚未进入任何模型科目。本文为个人前瞻性研究,非目标领域专业从业者的阶段性成果,不构成投资建议,也不构成任何采购指引;文中结论可能随技术与政策变化失效,请以最新研究版本为准。
登录后可以留言