
公开系统采购价格是否跨过钠电盈亏平衡线?AIDC分层储能的市场证据桥接
Akira · 发布于 2026/10/14 · 更新于 2026/10/14
Akira2026/10/14
摘要
P5 已将 AIDC 分层储能中的化学体系选择转化为钠/LFP 单位安装能量成本盈亏平衡比。对于 2—8 h BESS 服务,钠电可用能量比例为 1.0 时关键边界为 r*=1.0;采用 u=0.85 条件式敏感性时边界为 r*=0.85。本文进一步收集公开系统级采购价格、站级效率与寿命信息,并将现实价格映射到该边界。三组同年、同服务时长的方向性比较得到钠/LFP 系统价格比 1.640(2024,2 h)、1.335(2025,2 h)和 2.289(2025,4 h),均位于 P5 两条盈亏平衡线的 LFP 一侧。当前最接近边界的是 2025 年南网 20MW/40MWh 钠电项目:公开价格约 0.7395 元/Wh,对照同年 2 h LFP 系统年均 0.55394 元/Wh,价格比约 1.335;对应系统价格再下降约 25.1% 可到 r*=1.0,下降约 36.3% 可到 r*=0.85。公开运行资料同时显示,钠电站级系统已达到 >92% 的整体转换效率,并进入 GWh 级商业化阶段。当前工程决策因此可由固定化学体系选择转向“可切换 BESS 架构 + 动态盈亏平衡门槛”。
1 研究背景与问题
前一阶段已经完成两步收敛。
第一,P4 的 216 条精确比较均由最佳单一体系占优,表明同一储能任务中的线性成本与倍率差异更倾向于形成单一端点解。
第二,P5 将系统拆分为短时可靠性层与较长时 BESS 能量层,并得到化学体系切换边界。对于 4—8 h 服务:
- 钠电可用能量比例 u=1.0 时,盈亏平衡成本比 r*=1.0;
- u=0.85 时,盈亏平衡成本比 r*=0.85。
因此,P6 的问题变为一个现实市场判别:
当前公开系统级钠电采购价格,相对于同年、同时长的 LFP 系统价格,位于 P5 盈亏平衡线的哪一侧?
这个问题直接连接模型边界和现实采购数据。
2 数据与方法
2.1 系统级价格证据
本文只采用系统级或系统集成级公开价格,主要条目见表1。
| 年份 | 化学体系 | 项目/市场 | 时长 | 系统价格 |
|---|---|---|---|---|
| 2024 | 钠电 | 广州发展洪湖一期 50MW/100MWh | 2 h | 1.0302 元/Wh |
| 2025 | 钠电 | 南网储能 20MW/40MWh | 2 h | 0.7395 元/Wh |
| 2025 | 钠电 | 奉贤星火 5MW/20MWh | 4 h | 1.0958 元/Wh |
| 2024 | LFP | CNESA 非用户侧系统年均 | 2 h | 0.62825 元/Wh |
| 2025 | LFP | CNESA 非用户侧系统年均 | 2 h | 0.55394 元/Wh |
| 2025 | LFP | CNESA 非用户侧系统年均 | 4 h | 0.47869 元/Wh |
| 2025 | LFP | 华润南沙 50MW/100MWh | 2 h | 0.5258 元/Wh |
表1 P6系统级公开价格输入。
洪湖、南网和奉贤分别代表公开钠电示范/采购项目;CNESA 年均价格代表同年、同时长的 LFP 市场参考。华润南沙用于 50MW/100MWh 相近规模敏感性比较。
2.2 价格桥接公式
定义观察价格比:
式(1)
r_obs = c_Na / c_LFP
其中:
- c_Na:钠电系统级公开价格,元/Wh;
- c_LFP:LFP 系统级参考价格,元/Wh;
- r_obs:现实公开价格比。
P5 给出的盈亏平衡边界记为 r*。
观察价格到边界的相对价格距离定义为:
式(2)
delta = 1 - r* / r_obs
当 delta>0 时,现实公开钠电系统价格仍高于该盈亏平衡门槛。
2.3 性能证据
系统性能证据用于解释价格边界后续如何扩展到全生命周期成本。
当前公开条目包括:
- 伏林钠离子储能电站:系统能量整体转换效率 >92%;
- CATL TENER Sodium:专用 Bi-DC 架构带来近 2% 的系统 RTE 提升;
- TENER Sodium:辅助功耗由行业平均约 2% 降至 1%;
- TENER Sodium:支持 1、2、4、6、8 h 配置,2026 年预计累计出货 1 GWh;
- CATL 与海博思创:三年 60 GWh 钠离子储能合作;
- CATL EnerOne LFP:1C、最高 10,000 次循环寿命公开值。
3 结果
3.1 公开价格比与 P5 边界
图1给出四组系统级价格比与 P5 两条盈亏平衡线。
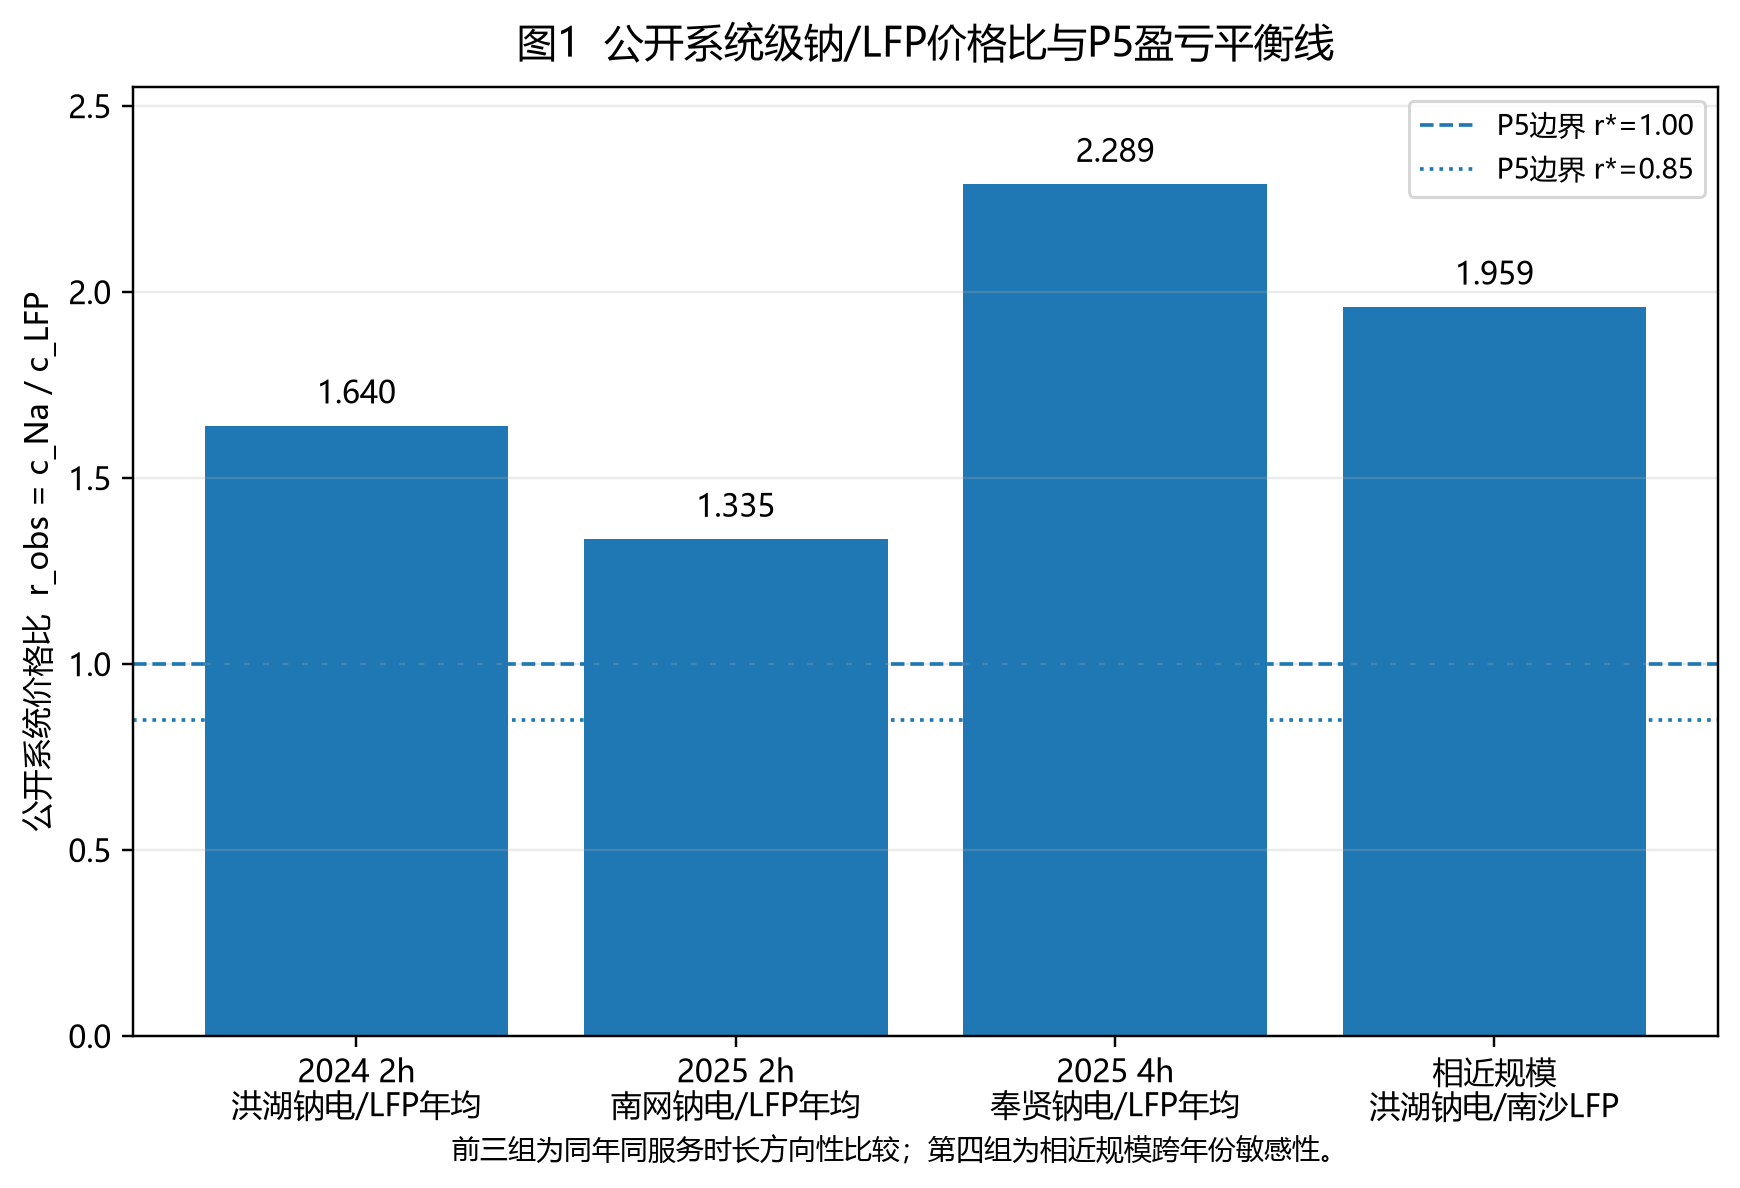
图1 公开系统级钠/LFP价格比与P5盈亏平衡线。 前三组为同年、同服务时长方向性比较;第四组为相近规模跨年份敏感性。虚线和点线分别对应 P5 的 r*=1.00 与 r*=0.85。
三组主要比较分别得到:
- 2024 年 2 h:r_obs=1.640;
- 2025 年 2 h:r_obs=1.335;
- 2025 年 4 h:r_obs=2.289。
四组价格比均位于 r*=1.0 与 r*=0.85 上方。
3.2 2025 年 2 h 条件最接近切换门槛
图2给出三组同年、同时长的系统级公开价格。
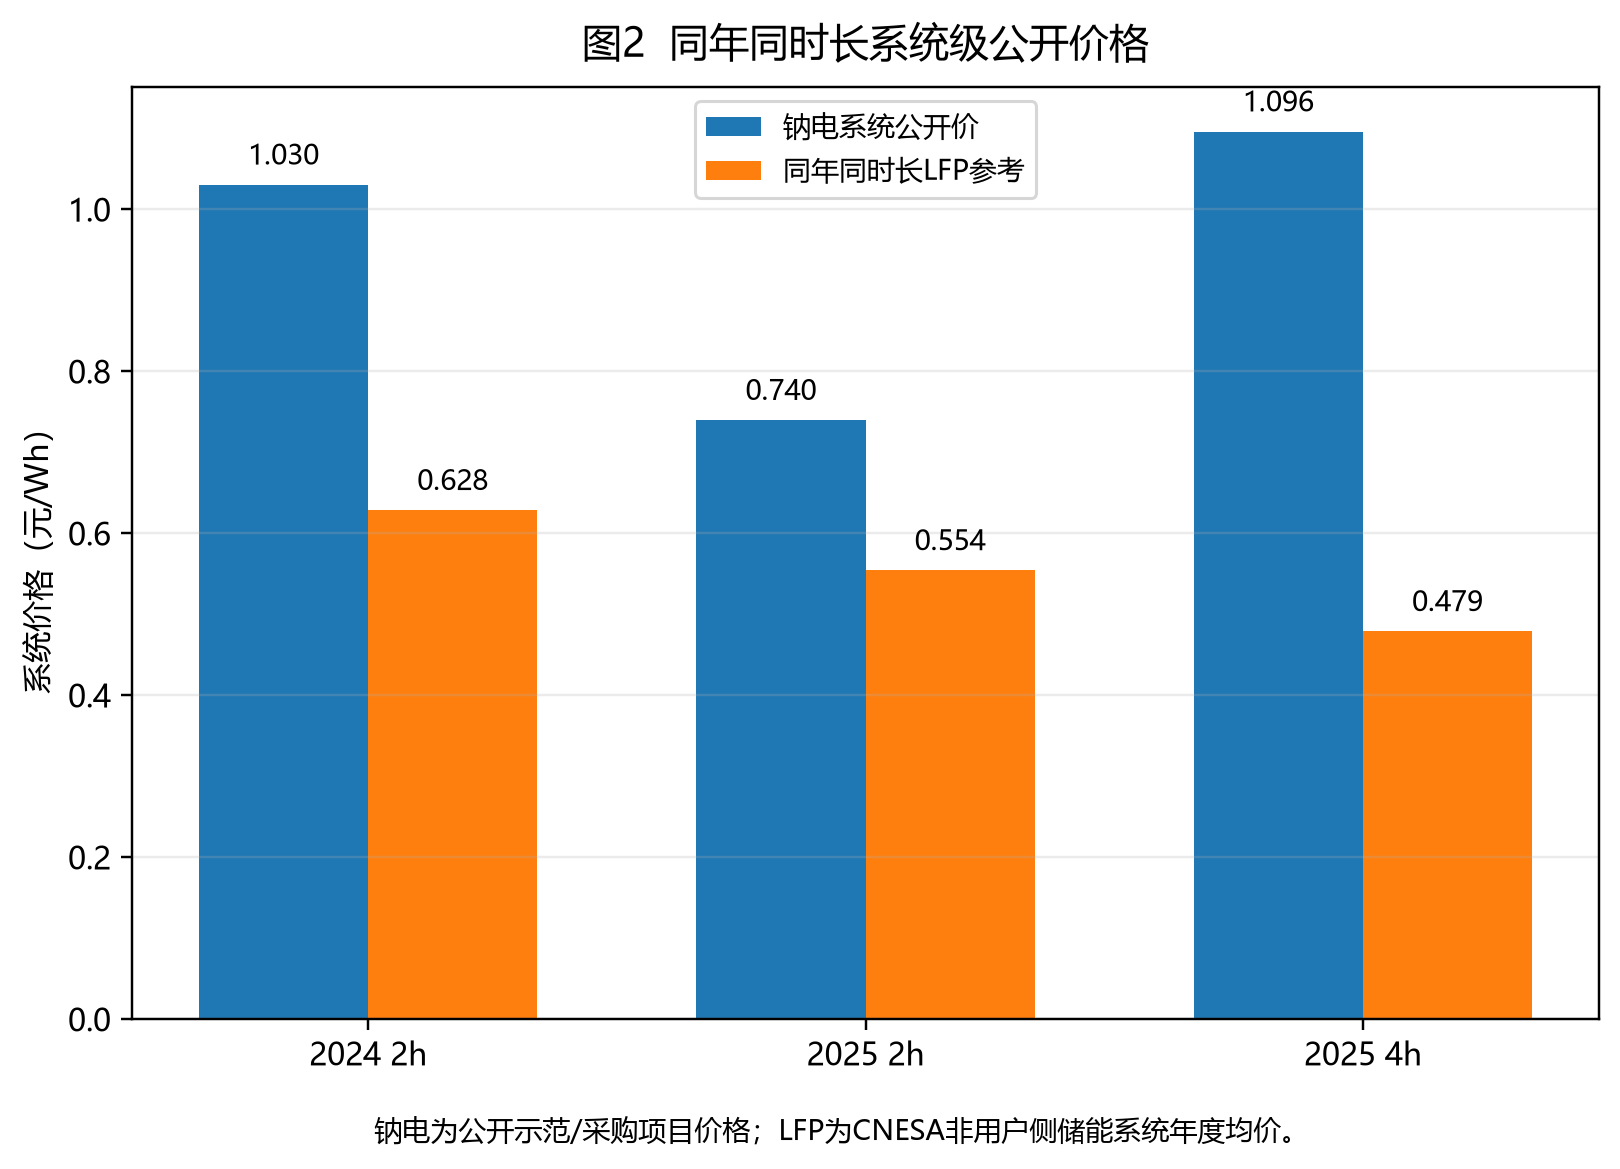
图2 同年同时长系统级公开价格。 钠电为公开示范/采购项目价格,LFP 为 CNESA 非用户侧储能系统年度均价。
2025 年南网 20MW/40MWh 钠电系统:
c_Na = 0.7395 元/Wh
同年 2 h LFP 系统年均:
c_LFP = 0.55394 元/Wh
因此:
式(3)
r_obs = 0.7395 / 0.55394 ≈ 1.335
对应 P5 两条边界:
- r*=1.0:delta≈25.1%;
- r*=0.85:delta≈36.3%。
该组是当前公开价格中距离 P5 切换门槛最近的 2 h 系统级证据。
3.3 2024→2025 钠电系统价格区间向下移动
2024 洪湖 2 h 钠电项目公开价格约 1.0302 元/Wh;2025 南网 2 h 项目约 0.7395 元/Wh。
两个项目对应不同供应商与采购边界,因此本文将其视为产业价格区间变化的证据,而非统一学习曲线。结合 2026 年 TENER Sodium 1 GWh 预期出货与 60 GWh 合作订单,钠电系统成本边界具备继续移动的产业基础。
3.4 站级效率已进入工程可用区间
伏林钠离子储能电站公开系统能量整体转换效率 >92%。TENER Sodium 又通过站级电压调节、低辅助功耗和 1—8 h 模块化配置,进一步提升系统层效率与部署适配性。
这些证据使“钠电能否形成站级 BESS”从技术可行性问题转向成本与全生命周期价值问题。
4 讨论
4.1 当前公开市场价格仍位于 LFP 一侧
P5 提供了一个明确的切换门槛,P6 第一次把公开系统采购价格放到这条线上。
2025 年 2 h 条件已经从 2024 年的 r_obs≈1.640 收敛到 r_obs≈1.335,但仍高于 r*=1.0。对当前公开价格而言,钠电需要继续获得约 25% 的系统级价格改善,才能在 u=1.0 条件下跨过安装容量成本边界。
4.2 化学体系选择应由动态门槛驱动
P3—P6 的证据链已经形成:
- 任务时间弹性先减少峰值型增量储能;
- 同池严格混合在当前线性模型中未产生独立优势;
- 服务分层后,BESS 化学体系选择可以用盈亏平衡比表示;
- 现实系统价格可以持续映射到该门槛。
因此,系统架构更适合采用“可切换技术接口”而非固定钠锂比例。
4.3 下一阶段应把 CAPEX 门槛升级为 LCOS 门槛
当前 r* 主要来自安装容量成本。下一步将站级 RTE、辅助功耗、循环/日历寿命、质保和增容成本纳入后,可形成:
式(4)
LCOS = Lifetime Cost / Lifetime Delivered Energy
届时化学体系切换门槛将由“元/Wh 安装价格比”升级为“全生命周期储能成本比”。
5 适用范围与判别条件
本文结论对应:
- 2 h 与 4 h 站级 BESS;
- 公开系统级/系统集成级采购价格;
- P5 分层架构的 r*=1.0 与 r*=0.85 边界;
- 同年、同时长价格为主要市场桥接;
- 相近规模跨年份项目用于敏感性。
下一条最高判别力证据是:
同一招标技术规范、同一服务时长、同一系统边界下,LFP 与钠电同时投标的系统报价。
第二层判别数据为同一 AC-AC 边界下的 RTE、质保寿命、辅助功耗和增容成本,用于把式(4)的 LCOS 门槛落到现实项目。
6 结论
当前公开系统级证据显示,钠电 BESS 已进入规模化商业部署阶段,但公开采购价格仍位于 P5 安装容量成本盈亏平衡线的 LFP 一侧。
2025 年 2 h 南网钠电项目是当前最接近门槛的公开点:r_obs≈1.335;对应 r*=1.0 的价格距离约 25.1%,对应 r*=0.85 的价格距离约 36.3%。
ComputeShift 的最终架构因此进一步收敛为:
短时可靠性层独立保留;BESS 层采用化学体系可切换接口,并以实时系统价格、可用能量与全生命周期性能更新动态盈亏平衡门槛。
这一规则将“钠锂协同”从固定混合比例转化为随市场与技术进展更新的工程决策机制。
参考文献
[1] 广州发展. 洪湖市经开区100MW/200MWh钠离子储能电站示范项目一期50MW/100MWh储能系统集成采购. https://eps.gdg.com.cn/gggc/38657.jhtml
[2] CNESA DataLink. 2024年储能系统中标价格. https://research.cnesa.org/report/info/?id=5905
[3] CNESA DataLink. 2025年储能中标价格分析. https://research.cnesa.org/report/info/?id=6645
[4] 南方电网 / 上海有色网. 南网储能20MW/40MWh级钠离子电池储能系统集成设备招标中标公示. https://news.smm.cn/news/103307964
[5] 储能与电力市场 / 新浪财经. 2025年4月储能系统中标价格分析. https://finance.sina.com.cn/roll/2025-05-22/doc-inexkzvk7226174.shtml
[6] 华润集团 / 上海有色网. 华润南沙50MW/100MWh储能系统设备采购中标候选人. https://news.smm.cn/news/103300505
[7] 中国电力新闻网. 伏林钠离子电池储能电站运行资料. https://www.cpnn.com.cn/news/xny/202405/t20240514_1700818.html
[8] CATL. TENER Sodium. 2026. https://www.catl.com/en/news/6861.html
[9] CATL. CATL and HyperStrong Sign the World’s Largest Sodium-Ion Energy Storage Cooperation Agreement. 2026. https://www.catl.com/en/news/6812.html
[10] CATL. EnerOne. https://www.catl.com/en/news/935.html
署名:Akira
本研究使用 AI 辅助公开资料检索、价格桥接计算、图表生成与文稿整理;系统价格、公式、图表和研究结论均保留可追溯本地来源。
登录后可以留言